법인 설립 후 첫 1년, 자금이 필요한 세 순간
우리 업종에서는 어떻게 쓰나요?
업종을 선택하면, 해당 업종의 스타트업들이 고위드를 어떻게 활용하는지 보여드립니다.
다음 차례는 우리 회사입니다

금융은 기업이 성장하는 방식을 이해해야 합니다
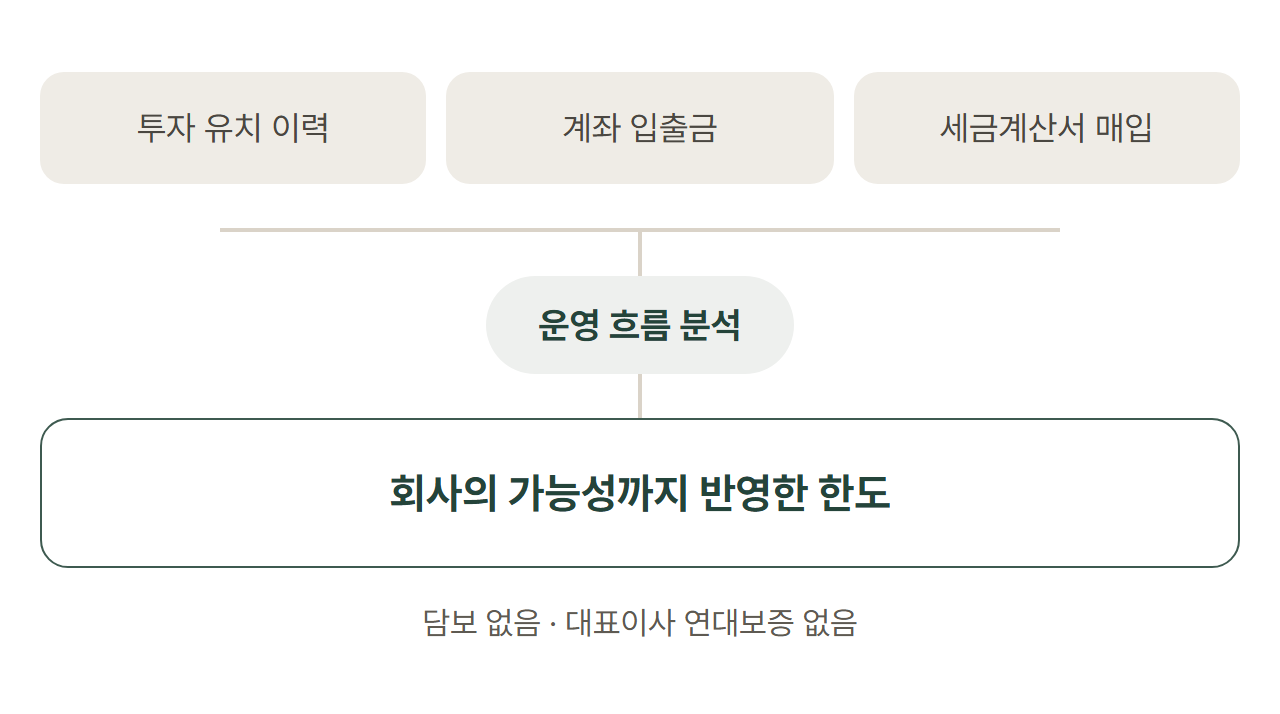
스타트업은 매출이 자리 잡기 전에 투자금으로 사람을 뽑고, 클라우드 비용과 광고비를 먼저 씁니다. 돈은 먼저 나가고 매출이 따라오기까지 시간이 걸리는데, 매출 이력이 짧다는 이유로 카드 한도는 작게 나오기 쉽습니다. 다음 라운드까지 투자금을 얼마나 오래 지키느냐도 매달 나가는 고정비에 달려 있습니다.
고위드는 재무제표뿐 아니라 투자 유치 이력과 계좌 입출금, 세금계산서 매입 흐름을 실시간으로 파악합니다. 실제 자금 흐름을 바탕으로 스타트업에 맞는 카드 한도와 지출 관리 기준을 설계합니다.
첫 한도부터 지출 관리 기준까지
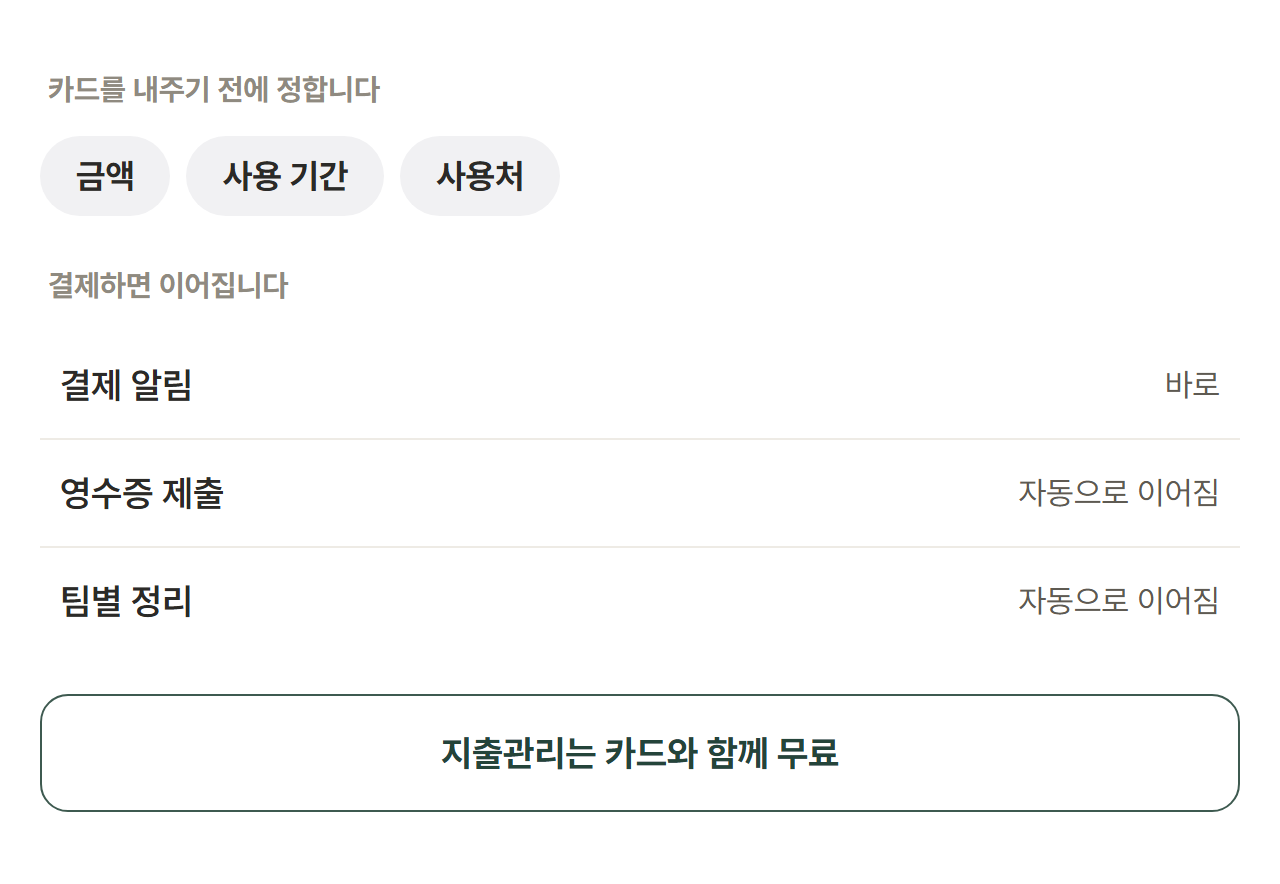
카드 한 장을 발급하는 데서 끝나지 않습니다. 지출을 구분하고 관리하는 기준부터 매달 반복되는 비용까지, 처음부터 함께 설정합니다.
“특히 기업의 미래 가치를 한도에 반영해 줘서 초기 팀들에게 든든한 버팀목이 되어줍니다.”
스타트업 경영 인사이트
투자를 받은 뒤 두 해, 투자금을 어디에 쓰느냐가 흑자를 갈랐다
혁신의숲 17,950곳 · 고위드 재무제표로 따라간 투자 유치 후 2년 사람과 매출은 늘었지만, 흑자는 급여 1원이 벌어 오는 매출총이익에서 갈렸습니다
스타트업을 위한 SaaS·AI 비용 분석 리포트 2026
1,600개 스타트업 실결제 데이터 기반 · 우리 회사는 비슷한 규모, 업종에서 많이 쓰는 편일까?
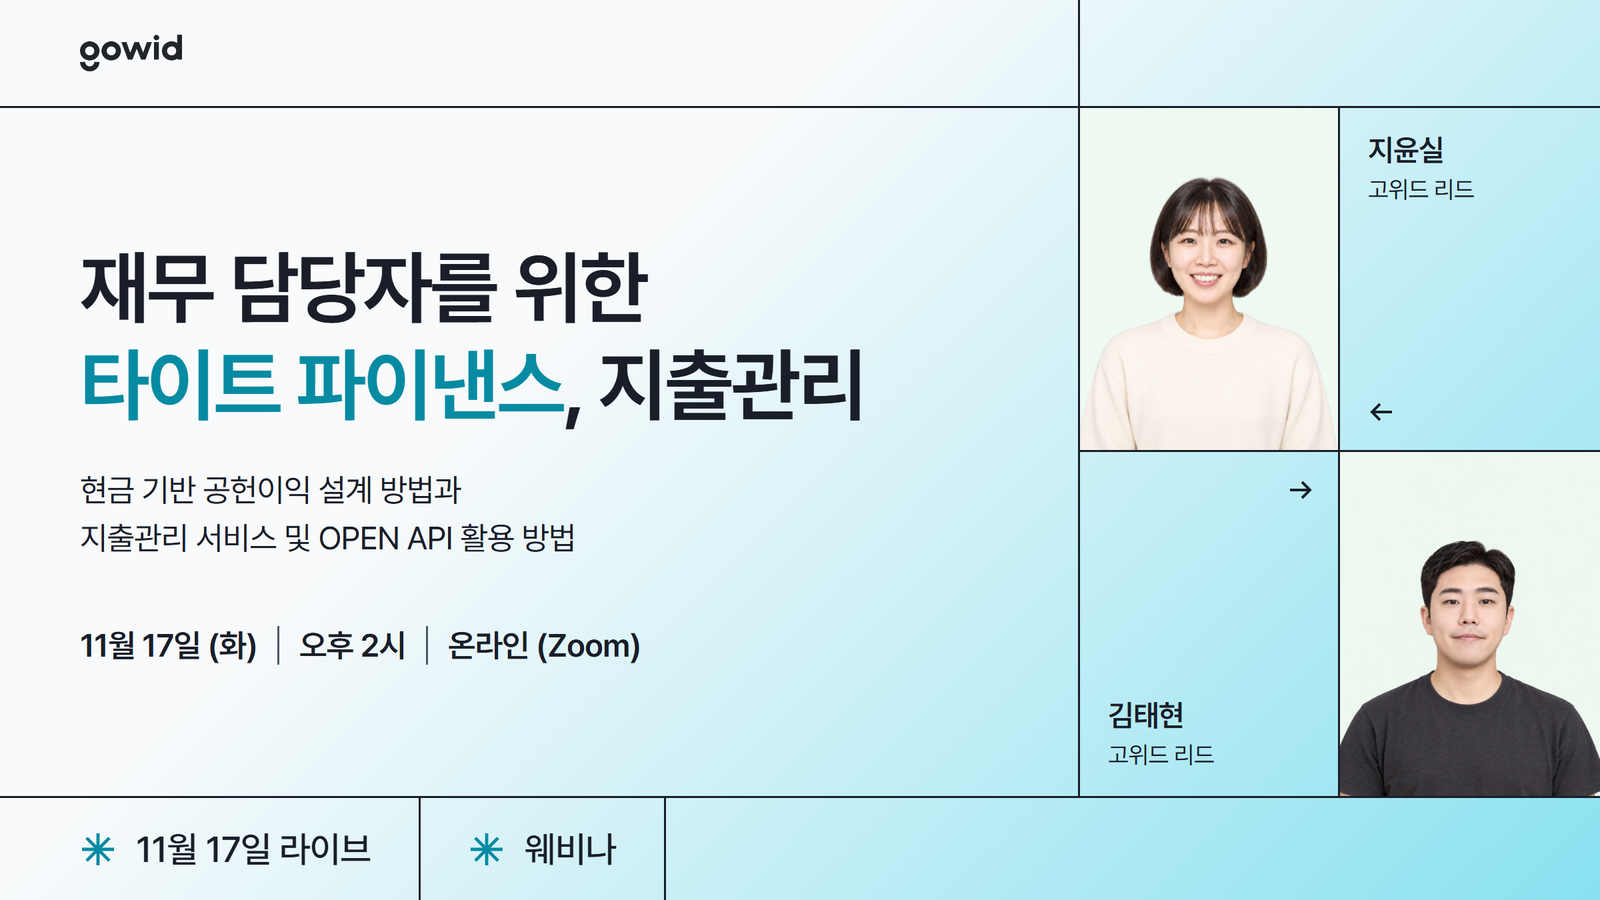
재무 담당자를 위한 타이트 파이낸스, 지출관리
2026년 11월 17일(화) 오후 2시 · 온라인(Zoom) 60분
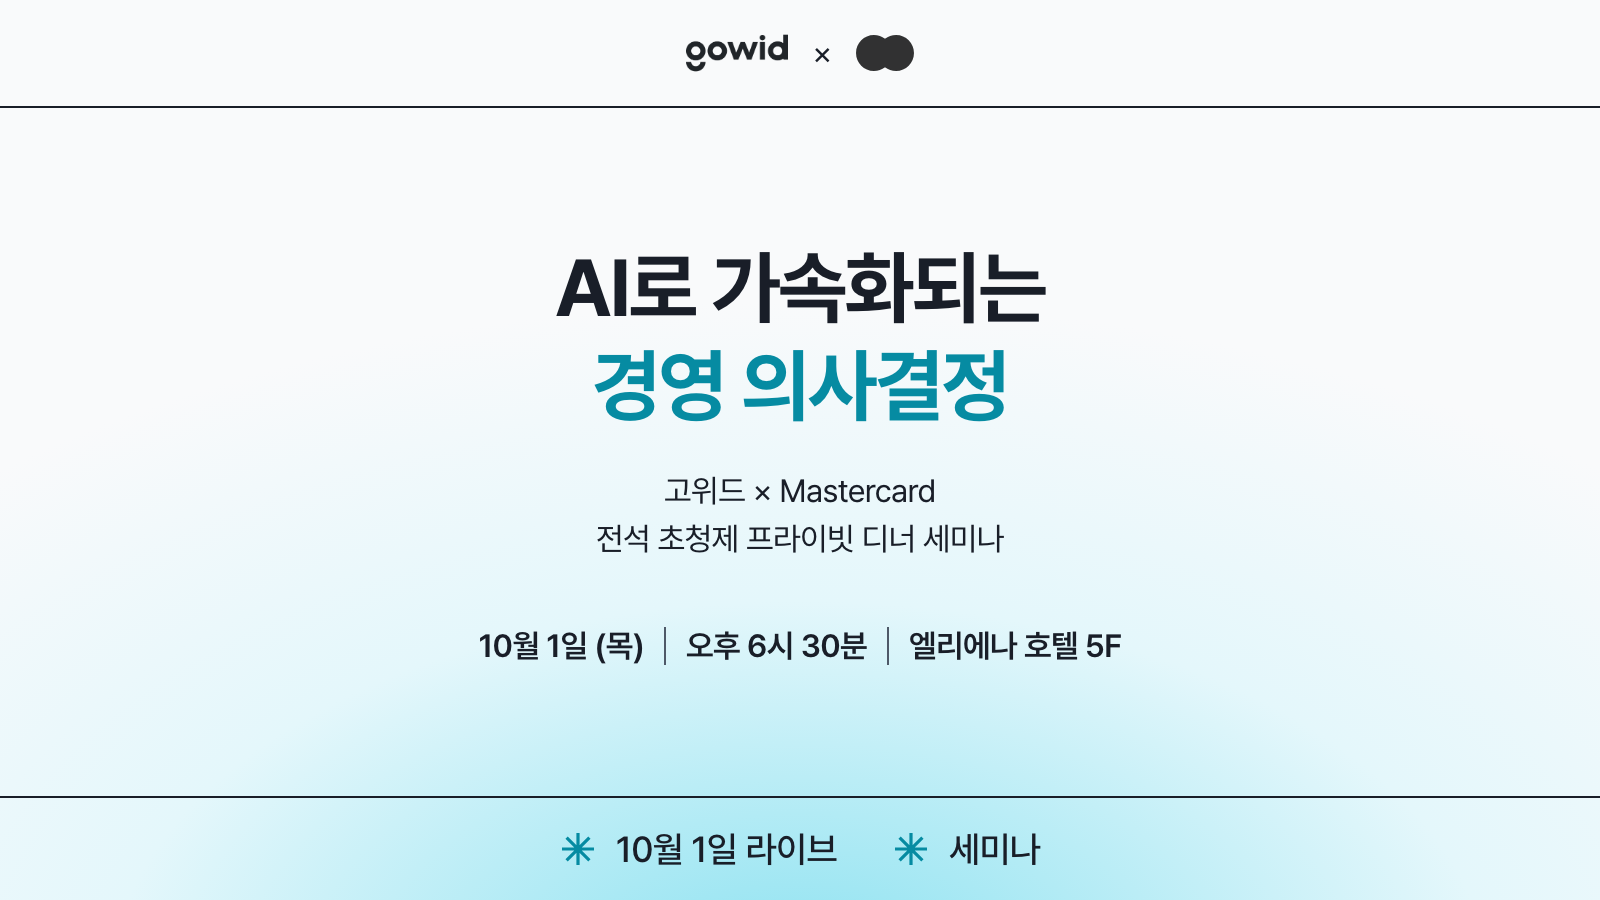
[고위드 × Mastercard] AI로 가속화되는 경영 의사결정
종료된 세미나 · 녹화본과 발표 자료를 신청하실 수 있습니다

매출채권담보대출이란? 한도 산정 기준부터 신청 서류, 팩토링과의 차이까지

매출채권 팩토링이란? 절차·비용·상황별 활용법 총정리
같은 단계를 먼저 지난 회사들
높은 부채비율로 기존 금융권에서는 카드 발급이 어려웠지만, 6,000만원의 한도를 확보했습니다.
재무제표만으로 평가받기 어려운 상황에서도 5.7억원의 한도를 확보했습니다.
계좌이체로만 결제할 수 있었던 제작 대금 2,950만원을 고위드 카드로 송금했습니다. 실제 계좌 출금 시점을 카드 대금 납부일로 늦춰, 납품 대금 정산 이후로 자금 지출을 조정했습니다.
카드 한도 700만원으로 시작한 D사는 성장금융을 함께 활용해 월말 가용 현금 1억원 이상을 확보했습니다.
실제 수금과 지출 흐름을 반영해 14.7억원의 한도를 확보했습니다.
매출 발생 전 단계에서 투자 이력을 근거로 한도 8억원을 확보해, 월 1.7억원의 부품 매입을 카드로 운영하고 있습니다.
첫 법인카드, 한도부터 확인해 보세요
공동인증서를 연동하면 신청 가능한 한도가 바로 나옵니다.